
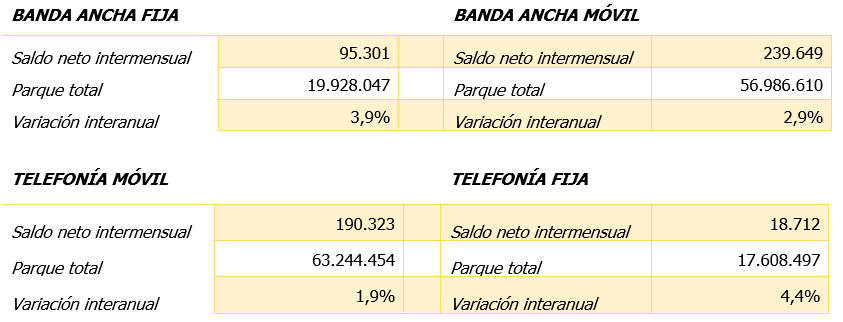
Las líneas de negocio “fijas” se desvelan como las que tiran del sector, con un crecimiento interanual del 4% y 4,4%, respectivamente. La saturación, por tanto, se ve más acusada en la telefonía fija, con un desarrollo sensiblemente menor.
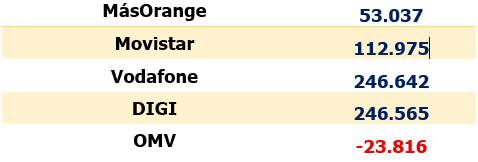
Desde el punto de vista de cada operador, sólo las OMV han presentado números rojos. El resto puede presumir de ganancias, algunas muy relevantes -y parejas- como las de DIGI y Vodafone.
Acumulado de accesos por operador para todos los segmentos minoristas.
Panorámica general
Otra desaceleración, que junto con la de febrero, manda señales de un crecimiento que se agota:
Mercado de banda ancha fija
1. Comportamiento mensual BAF
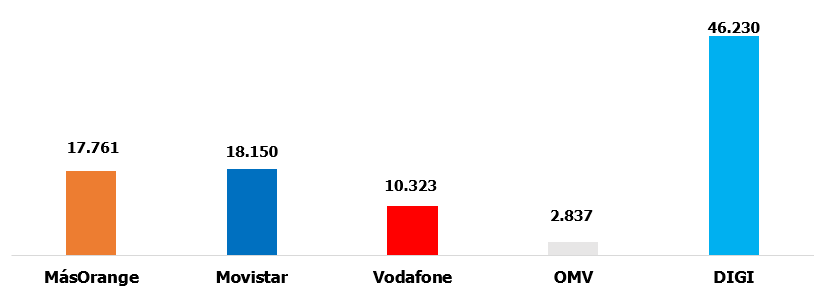
Dominio de DIGI, pero menos que en otras ocasiones. Le sigue la revilatizada Movistar, que encadena una racha positiva digna de otras décadas, aunque MásOrange le marca de cerca. Las OMV, discretas.
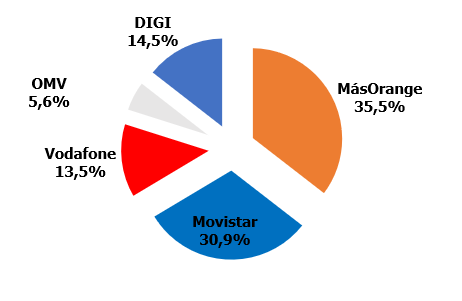
Cuotas de mercado: La distancia entre naranjas y azules baja ya de los cinco puntos. Digi consolida el 14%. Vodafone, pugna por acercarse al perdido 14%.
2. Comportamiento anual BAF
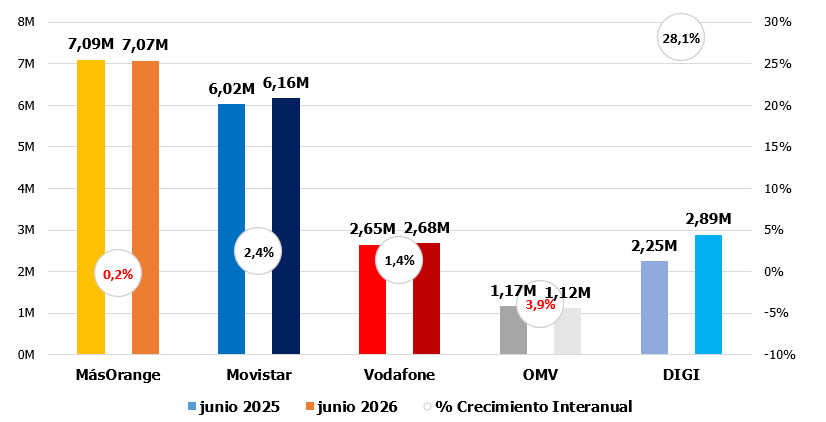
Mercado de telefonía móvil
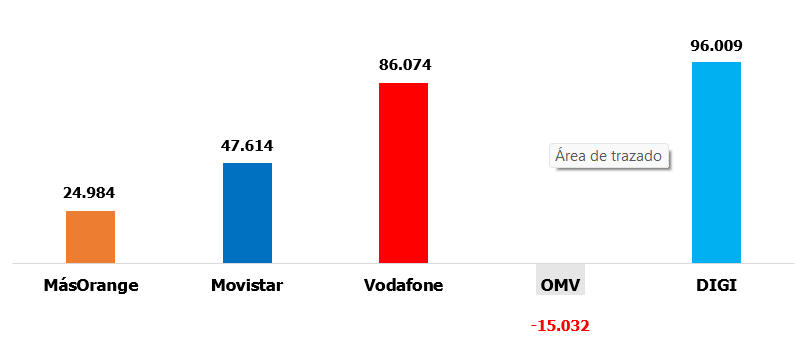
- Comportamiento mensual BAM
Dominio de Digi, pérdidas en las OMV. Grandes cifras de Vodafone, que casi doblan a Movistar. Más dicreta Orange:
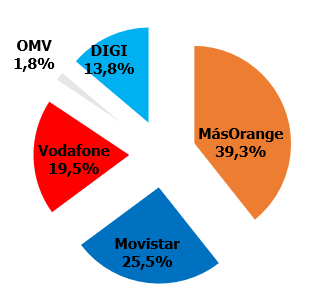
Cuotas de mercado: Después de que MásOrange perdiese el 40%, ahora aspira no bajar del 39%. DIGI, cada vez más cerca del 14%.
 2. Comportamiento anual BAM
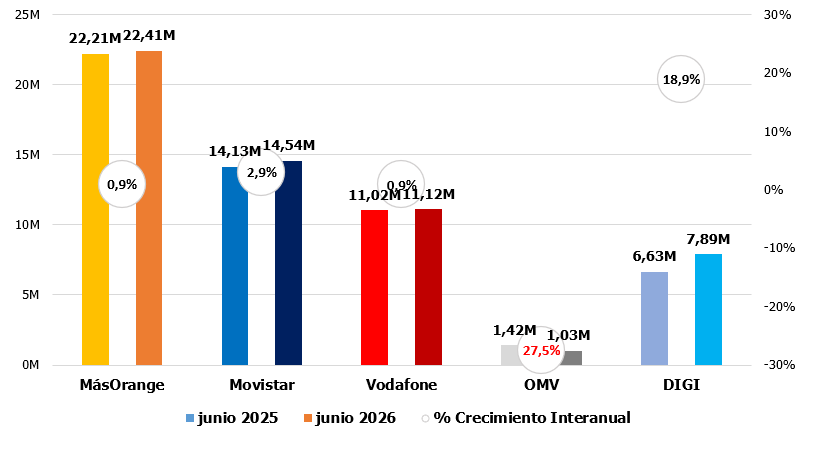 3.Comportamiento mensual telefonía móvil vocal
Los datos de Vodafone resultan asombros, barriendo al resto. Las OMV, de nuevo, el farolillo rojo:
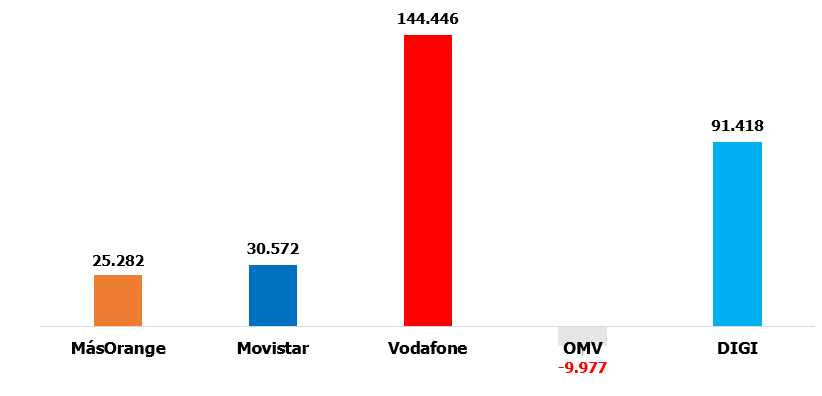
Cuotas de mercado: O+ sufre para sostener el 40%, mientras Vodafone se pone a tiro del 19%.
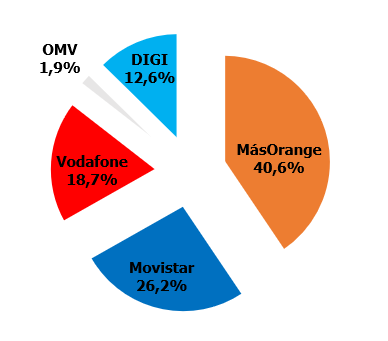 4. Comportamiento anual telefonía móvil vocal
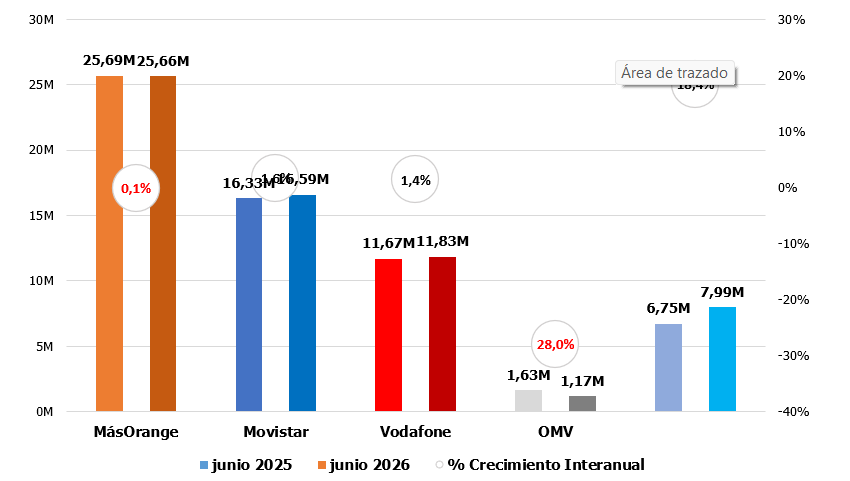
Mercado de Telefonía Fija vocal
1. Comportamiento mensual telefonía fija vocal
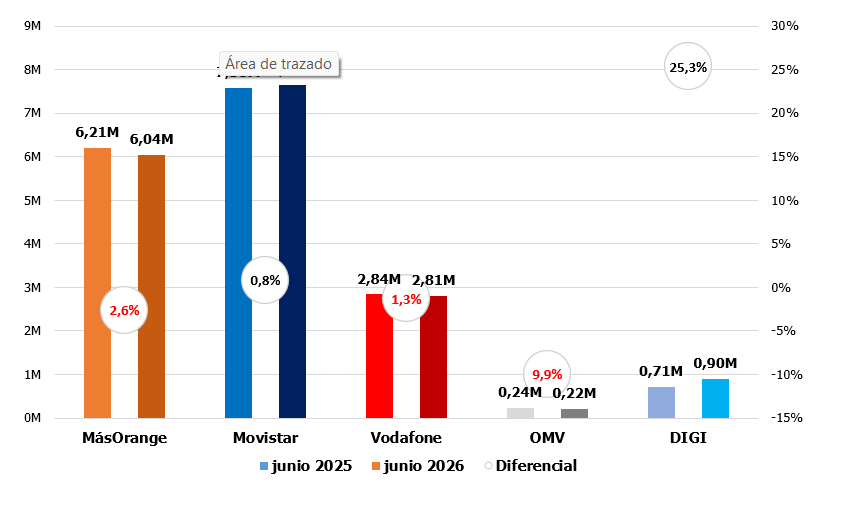
También DIGI se ha topado con un rival: Movistar, en el único segmento en el que vence. MásOrange repite malos resultados.
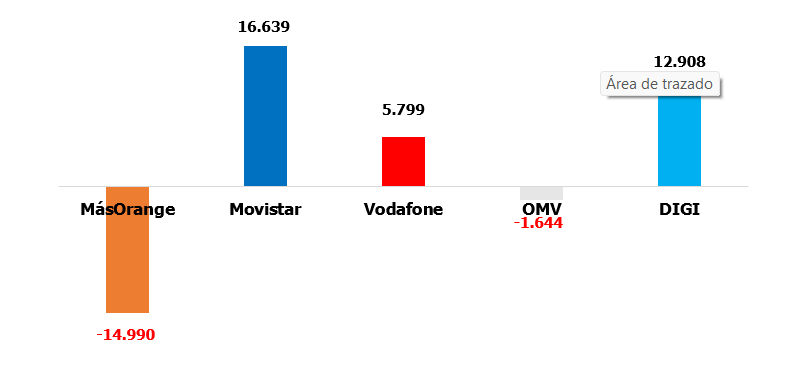
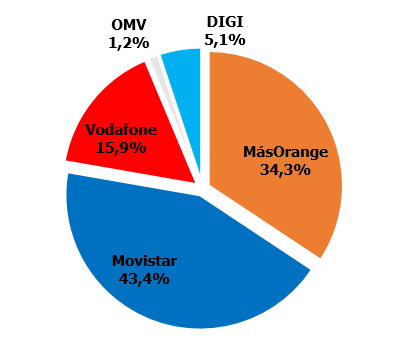
Coutas de mercado en telefonía fija:
 2. Comportamiento anual telefonía fija vocal
UGT Comunicaciones